

Szybka Gotówka-pożyczki online
autorstwa TAMGA - FZCO
4,6
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,6
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
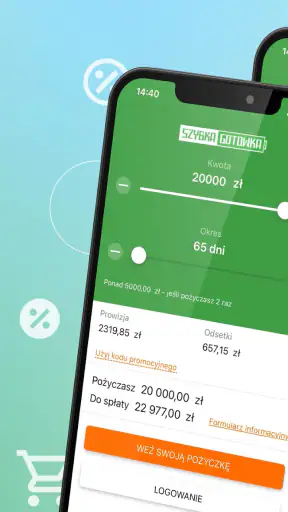
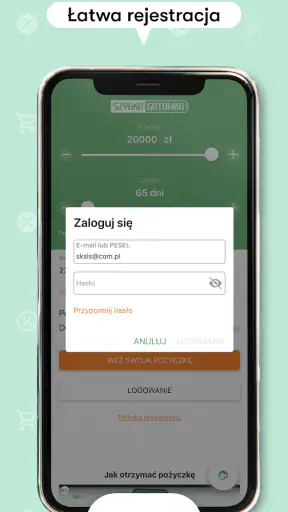
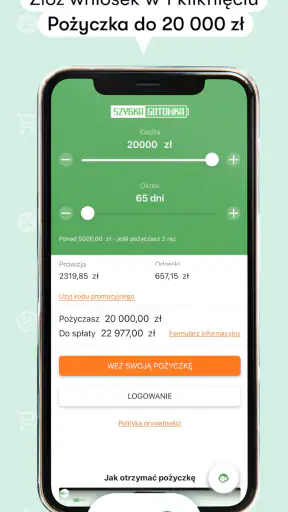
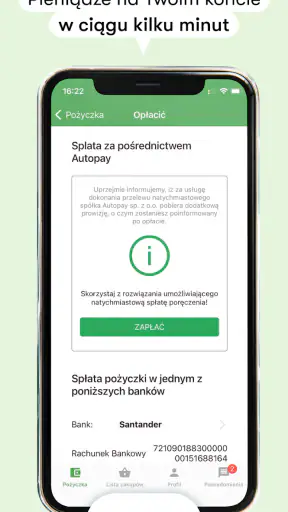
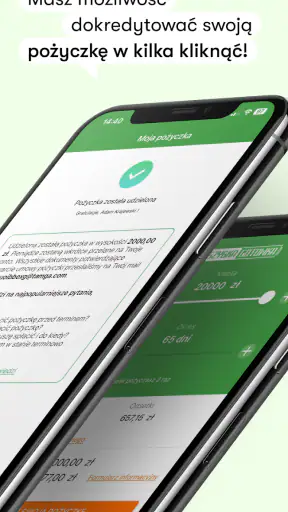
 Analiza autorstwa Getfullapps
Gdy nagle brakuje pieniędzy do wypłaty, najtrudniejsze bywa nie samo znalezienie oferty, lecz szybkie uporządkowanie całej sprawy. Szybka Gotówka-pożyczki online jest aplikacją finansową, która ma ułatwić zarządzanie pożyczką z poziomu telefonu. Po moim sprawdzeniu widzę w niej przede wszystkim narzędzie do obsługi konkretnego zobowiązania, a nie rozbudowany menedżer budżetu domowego.
To ważne rozróżnienie. Aplikacja nie zastępuje planowania wydatków ani rozsądnej oceny własnej zdolności do spłaty. Jej sens pojawia się wtedy, gdy użytkownik chce przejść przez proces związany z pożyczką online bez ciągłego przeskakiwania między przeglądarką, wiadomościami i innymi kanałami kontaktu. W dalszej części opisuję ten proces tak, jak wygląda z perspektywy osoby, która zaczyna od pilnej potrzeby finansowej i chce dojść do uporządkowanego zakończenia sprawy.
Od nagłego wydatku do kontroli nad pożyczką
Wyobraźmy sobie zwykłą sytuację: przed wypłatą pojawia się nieplanowany rachunek, naprawa telefonu albo konieczny zakup do domu. Użytkownik rozważa chwilówkę i chce szybko sprawdzić, co może zrobić. W takim momencie aplikacja przyciąga prostotą: jest bezpłatna, przeznaczona dla dorosłego użytkownika odpowiedzialnego za własne finanse i działa na urządzeniach z Androidem od wersji 6.0.
Podkreślam jednak słowo „rozważa”. Samo pobranie programu nie powinno być traktowane jako decyzja o zaciągnięciu zobowiązania. Najpierw warto policzyć, ile pieniędzy rzeczywiście brakuje, kiedy pojawi się dochód i jaka kwota pozostanie po opłaceniu podstawowych rachunków. Najlepszym zastosowaniem tej aplikacji jest uporządkowanie procesu, a nie podejmowanie decyzji pod wpływem presji.
W sklepie aplikacja ma ocenę 4,6 na podstawie około półtora tysiąca ocen, a liczba instalacji przekracza sto tysięcy. To sugeruje, że nie jest to niszowy eksperyment, tylko narzędzie, po które sięgają osoby zainteresowane obsługą pożyczek online. Za aplikacją stoi TAMGA - FZCO. Program jest dostępny bez opłat, co obniża próg wejścia, ale nie oznacza, że sama pożyczka jest bezkosztowa. Koszty zobowiązania trzeba zawsze oceniać osobno, na podstawie warunków przedstawionych przed akceptacją.
Pierwszy krok: instalacja i przygotowanie
Po instalacji nie zaczynałbym od bezrefleksyjnego klikania kolejnych ekranów. Przygotowałbym wcześniej podstawowe informacje potrzebne do przejścia procesu i upewnił się, że korzystam z własnego, zabezpieczonego telefonu. W przypadku aplikacji finansowej ma to większe znaczenie niż przy zwykłym narzędziu rozrywkowym. Telefon powinien mieć blokadę ekranu, a użytkownik nie powinien udostępniać kodów logowania ani potwierdzeń osobom trzecim.
Wersja 19.7 wskazuje, że aplikacja jest rozwijana i utrzymywana w aktualnym wydaniu. Nie traktowałbym jednak numeru wersji jako gwarancji, że każdy etap będzie równie wygodny na każdym urządzeniu. Starszy telefon spełniający minimalne wymagania może uruchomić program, ale komfort pracy zależy także od jego wydajności, połączenia z internetem i aktualności usług systemowych.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Praktyczna rada jest prosta: nie zaczynaj w chwili, gdy masz tylko kilka minut i słaby zasięg. Proces finansowy może wymagać przejścia między aplikacją a innymi kanałami, a przerwanie go w połowie zwiększa ryzyko pomyłki. Lepiej rozpocząć go w spokojnym miejscu, z naładowanym telefonem i możliwością dokładnego przeczytania informacji.
Przejście przez proces bez pomijania szczegółów
Po uruchomieniu użytkownik przechodzi od ogólnego zainteresowania pożyczką do konkretnej obsługi. Właśnie tutaj warto zwolnić. Każdą prezentowaną kwotę, termin i koszt trzeba czytać jako element umowy, a nie jako neutralną informację na ekranie. Aplikacja może skrócić drogę do wniosku, lecz nie powinna skracać czasu potrzebnego na zrozumienie zobowiązania.
W mojej ocenie największą zaletą takiego mobilnego podejścia jest ciągłość. Zamiast zaczynać od wyszukiwarki, zapisywać dane w notatkach i później szukać wiadomości potwierdzających kolejne działania, użytkownik ma jeden punkt kontaktu z usługą. To szczególnie wygodne, gdy pożyczka została już uruchomiona i trzeba wrócić do informacji związanych ze spłatą.
Nie oznacza to jednak, że aplikacja powinna być jedynym miejscem, w którym przechowujesz ważne informacje. Po zaakceptowaniu warunków zachowałbym dokumenty i potwierdzenia w bezpiecznym miejscu. Zrobiłbym też własną notatkę z terminem spłaty oraz kwotą do przygotowania. To drobna czynność, ale zmniejsza ryzyko, że użytkownik będzie polegał wyłącznie na pamięci albo na tym, że aplikacja zawsze otworzy się dokładnie wtedy, gdy będzie potrzebna.
Handoffy, czyli momenty przekazania sprawy dalej
Najciekawsza część korzystania z aplikacji nie polega na samym ekranie głównym, lecz na przekazywaniu sprawy między użytkownikiem, aplikacją i podmiotem obsługującym pożyczkę. Użytkownik wprowadza informacje, aplikacja prowadzi go przez kolejne etapy, a decyzje i formalne potwierdzenia należą do procesu pożyczkowego. To nie jest rozmowa z doradcą, który za każdym razem wyjaśni, co oznacza dany zapis.
Dlatego przed potwierdzeniem sprawdziłbym, czy dane osobowe i rachunek bankowy są wpisane poprawnie. Jedna literówka lub pomylona cyfra może spowodować dodatkowe wyjaśnienia i opóźnienie. Nie zakładałbym też, że szybki interfejs oznacza natychmiastowy rezultat po stronie finansowej. Aplikacja jest narzędziem komunikacji i obsługi, ale część procesu może zależeć od weryfikacji oraz innych etapów poza samym telefonem.
Drugim ważnym przekazaniem jest przejście od decyzji do spłaty. Wiele osób skupia się na otrzymaniu pieniędzy, a dopiero później zastanawia się, jak dopilnować terminu. Ja zrobiłbym odwrotnie: jeszcze przed akceptacją zapisałbym plan spłaty. Jeśli termin wypada blisko innych obciążeń, warto sprawdzić, czy pożyczka nie zabierze środków potrzebnych na czynsz, jedzenie lub rachunki.
Trzecie przekazanie następuje wtedy, gdy użytkownik potrzebuje pomocy. Aplikacja może być wygodniejsza niż kontakt z poziomu przypadkowej strony internetowej, ale nie należy oczekiwać, że rozwiąże każdą nietypową sytuację automatycznie. Przy problemie z płatnością, błędnymi danymi albo niejasnym komunikatem trzeba dokładnie zanotować, na którym etapie pojawiła się trudność, i korzystać z oficjalnego kanału obsługi wskazanego w procesie.
Codzienny scenariusz: rachunek przed wypłatą
Załóżmy, że użytkownik ma pilny rachunek, a wypłata pojawi się dopiero za kilka dni. Otwiera aplikację, sprawdza dostępne możliwości i przechodzi przez wymagane etapy. W tym miejscu nie powinien patrzeć wyłącznie na kwotę, którą może otrzymać. Ważniejsze pytanie brzmi: ile dokładnie będzie musiał oddać i czy po wypłacie zostanie mu bezpieczny zapas?
Jeżeli odpowiedź jest niepewna, przerwanie procesu może być rozsądniejszym wyborem niż podpisanie zobowiązania w pośpiechu. Alternatywą może być przesunięcie wydatku, rozmowa z wystawcą rachunku, wykorzystanie wcześniej odłożonej rezerwy albo pożyczka od bliskiej osoby. Aplikacja jest przydatna wtedy, gdy użytkownik zna konsekwencje i ma realistyczny plan, nie wtedy, gdy próbuje nią zasłonić trwałą dziurę w budżecie.
Jeśli decyzja jest przemyślana, mobilny dostęp ułatwia powrót do sprawy. Użytkownik nie musi ponownie szukać usługi w internecie, a zarządzanie pożyczką odbywa się w tym samym środowisku, w którym rozpoczęto proces. To realna oszczędność czasu, choć niekoniecznie oszczędność pieniędzy. Właśnie dlatego wygodę interfejsu trzeba oddzielić od opłacalności samej oferty.
Co dzieje się po złożeniu wniosku
Po przejściu formularzy najważniejsza jest cierpliwość i kontrola komunikatów. Nie klikałbym wielokrotnie tych samych przycisków, jeśli ekran przez chwilę nie reaguje. Przy procesach finansowych powtarzanie działania może wprowadzić zamieszanie, zwłaszcza gdy pierwsza próba została już zarejestrowana, ale aplikacja nie pokazała tego od razu.
Dobrym nawykiem jest sprawdzenie, czy użytkownik otrzymał potwierdzenie oraz czy status sprawy jest zrozumiały. Jeżeli widzisz komunikat, którego nie rozumiesz, nie zgaduj. Zapisz jego treść i skontaktuj się z obsługą przez właściwy kanał. To jedna z tych sytuacji, w których kilka minut poświęconych na wyjaśnienie może być ważniejsze niż szybkie przejście dalej.
Po uzyskaniu środków aplikacja powinna być traktowana jako narzędzie do pilnowania zobowiązania, a nie jako zachęta do kolejnej pożyczki. Nie próbowałbym finansować jednego długu następnym bez dokładnego policzenia całkowitego kosztu. Taki łańcuch może szybko odebrać kontrolę nad budżetem, nawet jeśli pojedynczy etap wydaje się prosty.
Gdzie wygoda się kończy
Największym ograniczeniem aplikacji jest charakter usługi, z którą jest związana. Chwilówka może rozwiązać krótkotrwały problem z płynnością, ale nie jest dobrym narzędziem do finansowania regularnych wydatków. Osoba, która co miesiąc pożycza na podstawowe potrzeby, powinna raczej poszukać sposobu na przebudowę budżetu, dodatkowe źródło dochodu albo bezpłatne poradnictwo finansowe.
Drugie źródło tarcia to ryzyko, że mobilna forma przyspieszy decyzję bardziej, niż powinna. Wygodny ekran i krótka ścieżka nie pokazują całego obrazu finansowego użytkownika. Zanim potwierdzisz zobowiązanie, porównaj całkowitą kwotę do oddania z innymi opcjami, a nie tylko wysokość wypłacanych środków. W przypadku większej kwoty lub dłuższego okresu lepszy może być produkt bankowy z jasno opisanym harmonogramem albo konsultacja z doradcą.
Trzecia trudność pojawia się przy problemach technicznych. Aplikacja wymaga kompatybilnego systemu, stabilnego internetu i sprawnego telefonu. Jeśli urządzenie jest stare, pamięć jest niemal pełna albo połączenie często zanika, proces może być frustrujący. W takiej sytuacji nie próbowałbym wykonywać ważnych czynności na publicznym Wi-Fi. Bezpieczniej użyć własnego połączenia i ponownie sprawdzić status, zanim rozpoczniesz procedurę od początku.
Warto też pamiętać o prywatności. Aplikacja finansowa wiąże się z informacjami, których nie powinno się przekazywać przypadkowym osobom. Nie instalowałbym jej na współdzielonym telefonie, nie zapisywałbym danych logowania w łatwo dostępnym miejscu i nie wysyłałbym zrzutów ekranu zawierających dane osobowe. To nie są efektowne funkcje, ale właśnie takie nawyki decydują o bezpieczeństwie korzystania.
Dla kogo to rozwiązanie ma sens
Widzę sens w tej aplikacji u osoby, która chce obsługiwać pożyczkę online z telefonu i ceni sobie prosty, skoncentrowany proces. Bezpłatny dostęp do programu ułatwia rozpoczęcie, a oznaczenie PEGI 3 pokazuje, że aplikacja nie jest kierowana do treści dla dorosłych w rozumieniu rozrywki. Nie zmienia to faktu, że sama decyzja finansowa jest przeznaczona wyłącznie dla osoby, która może legalnie i odpowiedzialnie zawierać takie zobowiązania.
To również rozsądny wybór dla kogoś, kto ma już konkretną sprawę do zarządzania i nie potrzebuje rozbudowanych wykresów, budżetów kategorii ani narzędzi inwestycyjnych. W porównaniu ze zwykłym kontaktem przez przeglądarkę aplikacja może być bardziej bezpośrednia, szczególnie gdy użytkownik regularnie wraca do informacji dotyczących swojej pożyczki.
Nie poleciłbym jej natomiast osobie szukającej pełnego planera finansowego, porównywarki wszystkich form kredytowania albo długoterminowego sposobu na poprawę sytuacji materialnej. Nie wybrałbym jej także jako pierwszego kroku dla kogoś, kto nie zna jeszcze kosztu i terminu spłaty. W takim przypadku najpierw potrzebna jest analiza budżetu, a dopiero później narzędzie do obsługi.
Szybkość, obciążenie i odzyskiwanie ciągłości
Od aplikacji pożyczkowej oczekuję przede wszystkim sprawnego przejścia między etapami, ale nie utożsamiam tego z gwarancją natychmiastowej decyzji ani wypłaty. Szybkość widoczna na ekranie zależy od telefonu i połączenia, natomiast ocena wniosku może wymagać osobnych czynności. Jeśli sprawa jest pilna, warto więc rozpocząć ją z zapasem czasu, a nie zakładać, że samo użycie telefonu usunie wszystkie opóźnienia.
Najbardziej obciążający moment to niekoniecznie samo otwieranie aplikacji, lecz sytuacja, w której trzeba jednocześnie czytać warunki, porównywać kwoty i pilnować poprawności danych. Nie robiłbym tego w kolejce, podczas jazdy ani w przerwie między innymi obowiązkami. Spokojne przejście formularza zmniejsza ryzyko pomyłki, a w przypadku zobowiązania finansowego to ważniejsze niż kilka zaoszczędzonych minut.
Gdy połączenie przerwie się lub ekran przestanie odpowiadać, najpierw sprawdziłbym, czy proces został zapisany, zamiast od razu ponawiać wysyłanie formularza. Taki nawyk pomaga uniknąć duplikowania działań. Po ponownym uruchomieniu warto odczytać status sprawy i zachować potwierdzenia, zamiast polegać na pamięci. To praktyczny sposób na odzyskanie ciągłości bez pochopnego rozpoczynania wszystkiego od początku.
Wybór między aplikacją, stroną i innymi rozwiązaniami
W porównaniu ze stroną otwieraną w przeglądarce aplikacja ma sens przede wszystkim dla osoby, która chce wracać do obsługi tej samej pożyczki z telefonu. Dla jednorazowego sprawdzenia oferty przeglądarka może być wystarczająca, a nawet wygodniejsza, jeśli użytkownik porównuje kilka możliwości naraz. Nie traktowałbym jednak samej formy mobilnej jako dowodu, że oferta jest korzystniejsza od innych.
Jeśli potrzebujesz większej kwoty, przewidywalnego harmonogramu albo dłuższego czasu na spłatę, rozsądniej porównać ofertę z produktami bankowymi i skonsultować całkowity koszt. Z kolei przy niewielkim, możliwym do przesunięcia wydatku lepszym rozwiązaniem może być rozmowa z usługodawcą o terminie płatności. Każda z tych opcji ma inne konsekwencje; wybór powinien wynikać z budżetu, a nie z tego, która ścieżka jest najkrótsza na ekranie.
Ta aplikacja nie jest też zamiennikiem narzędzi do prowadzenia budżetu. Jeżeli głównym problemem jest brak orientacji, gdzie uciekają pieniądze, planer wydatków lub arkusz może pomóc wcześniej wykryć lukę. Program do obsługi pożyczki przydaje się dopiero wtedy, gdy istnieje konkretne zobowiązanie do uporządkowania. To rozróżnienie pozwala uniknąć używania kredytu jako odpowiedzi na problem, który wymaga kontroli wydatków.
Moja ocena po przejściu całej ścieżki
Szybka Gotówka-pożyczki online jest najbardziej przekonująca jako mobilny punkt obsługi pożyczki: od rozpoczęcia procesu, przez kolejne przekazania informacji, aż po pilnowanie zobowiązania. Jej mocną stroną jest skupienie na jednym zadaniu i brak opłaty za pobranie. Dodatkowym sygnałem zaufania jest obecność na rynku od 21 września 2017 roku oraz aktualna wersja 19.7, choć żaden z tych elementów nie powinien zastępować samodzielnego czytania warunków.
Moja końcowa opinia jest więc warunkowo pozytywna. Jeśli potrzebujesz wygodnie zarządzać konkretną pożyczką i masz pewność, że spłata nie naruszy podstawowego budżetu, aplikacja może uporządkować cały przebieg sprawy. Jeżeli jednak pożyczka ma pokrywać stały brak pieniędzy, lepiej się zatrzymać i poszukać innego rozwiązania. Program ułatwia obsługę decyzji, ale nie podejmuje jej za użytkownika — i właśnie tę granicę warto mieć przed oczami od pierwszego ekranu do ostatniej raty.
Zalety
- Wniosek można złożyć całkowicie online, bez wizyty w placówce.
- Prosty formularz ogranicza formalności i przyspiesza proces aplikowania.
- Aplikacja pozwala sprawdzić dostępne opcje finansowania w jednym miejscu.
- Powiadomienia mogą przypominać o terminach spłaty zobowiązania.
- Dostęp do usługi jest możliwy przez całą dobę, także poza godzinami pracy.
Wady
- Pożyczki online mogą wiązać się z wysokim całkowitym kosztem spłaty.
- Dostępność oferty zależy od oceny zdolności i historii kredytowej.
- Opóźnienie w spłacie może skutkować dodatkowymi opłatami.
- Nie każda osoba otrzyma kwotę lub warunki przedstawione w reklamie.
- Przed złożeniem wniosku trzeba dokładnie sprawdzić RRSO i regulamin.
Często zadawane pytania dotyczące Szybka Gotówka-pożyczki online
Czym jest aplikacja Szybka Gotówka – pożyczki online?
Szybka Gotówka – pożyczki online to usługa umożliwiająca złożenie internetowego wniosku o krótkoterminową pożyczkę. Aplikacja lub serwis prowadzi użytkownika przez formularz, w którym podaje się między innymi kwotę, okres spłaty oraz podstawowe dane osobowe i finansowe. Sama instalacja nie gwarantuje przyznania pieniędzy, ponieważ decyzja zależy od indywidualnej oceny zdolności i wiarygodności kredytowej.
Czy korzystanie z Szybka Gotówka jest bezpieczne?
Przed podaniem danych warto sprawdzić, czy korzystasz z oficjalnej aplikacji lub strony usługodawcy, a także zapoznać się z polityką prywatności, regulaminem i informacjami o przetwarzaniu danych. Szczególną uwagę należy zwrócić na szyfrowanie połączenia, dane firmy oraz wymagane uprawnienia. Nie udostępniaj nikomu haseł, kodów SMS ani danych logowania do bankowości elektronicznej.
Jakie warunki trzeba spełnić, aby złożyć wniosek o pożyczkę?
Wymagania mogą różnić się zależnie od aktualnej oferty i indywidualnej oceny wnioskodawcy. Zazwyczaj potrzebne są pełnoletność, dokument tożsamości, polski numer telefonu, rachunek bankowy oraz stałe miejsce zamieszkania w Polsce. Usługodawca może również sprawdzać dochody i historię zobowiązań. Przed wysłaniem formularza należy upewnić się, że wszystkie informacje są prawdziwe i aktualne.
Ile naprawdę kosztuje pożyczka online?
Koszt pożyczki nie ogranicza się wyłącznie do nominalnej kwoty, którą otrzymasz. Przed zaakceptowaniem umowy sprawdź RRSO, oprocentowanie, prowizję, opłaty dodatkowe, całkowitą kwotę do spłaty oraz termin płatności. Promocyjne warunki mogą obowiązywać tylko w określonych sytuacjach. Najważniejsze informacje powinny znajdować się w formularzu informacyjnym i umowie, dlatego nie warto podejmować decyzji wyłącznie na podstawie reklamy.
Co zrobić, jeśli nie będę w stanie spłacić pożyczki w terminie?
Nie należy ignorować zbliżającego się terminu spłaty. Jak najszybciej skontaktuj się z pożyczkodawcą i sprawdź, czy dostępne są rozwiązania takie jak zmiana harmonogramu, odroczenie lub inne formy ugody. Opóźnienie może wiązać się z dodatkowymi kosztami, działaniami windykacyjnymi oraz negatywnym wpływem na historię kredytową. Przed zaciągnięciem zobowiązania oceń, czy rata mieści się w Twoim budżecie.











